كيف تدير راتبك الشهري وتبدأ في بناء ثروتك؟ دليل عملي لتنظيم المال والادخار
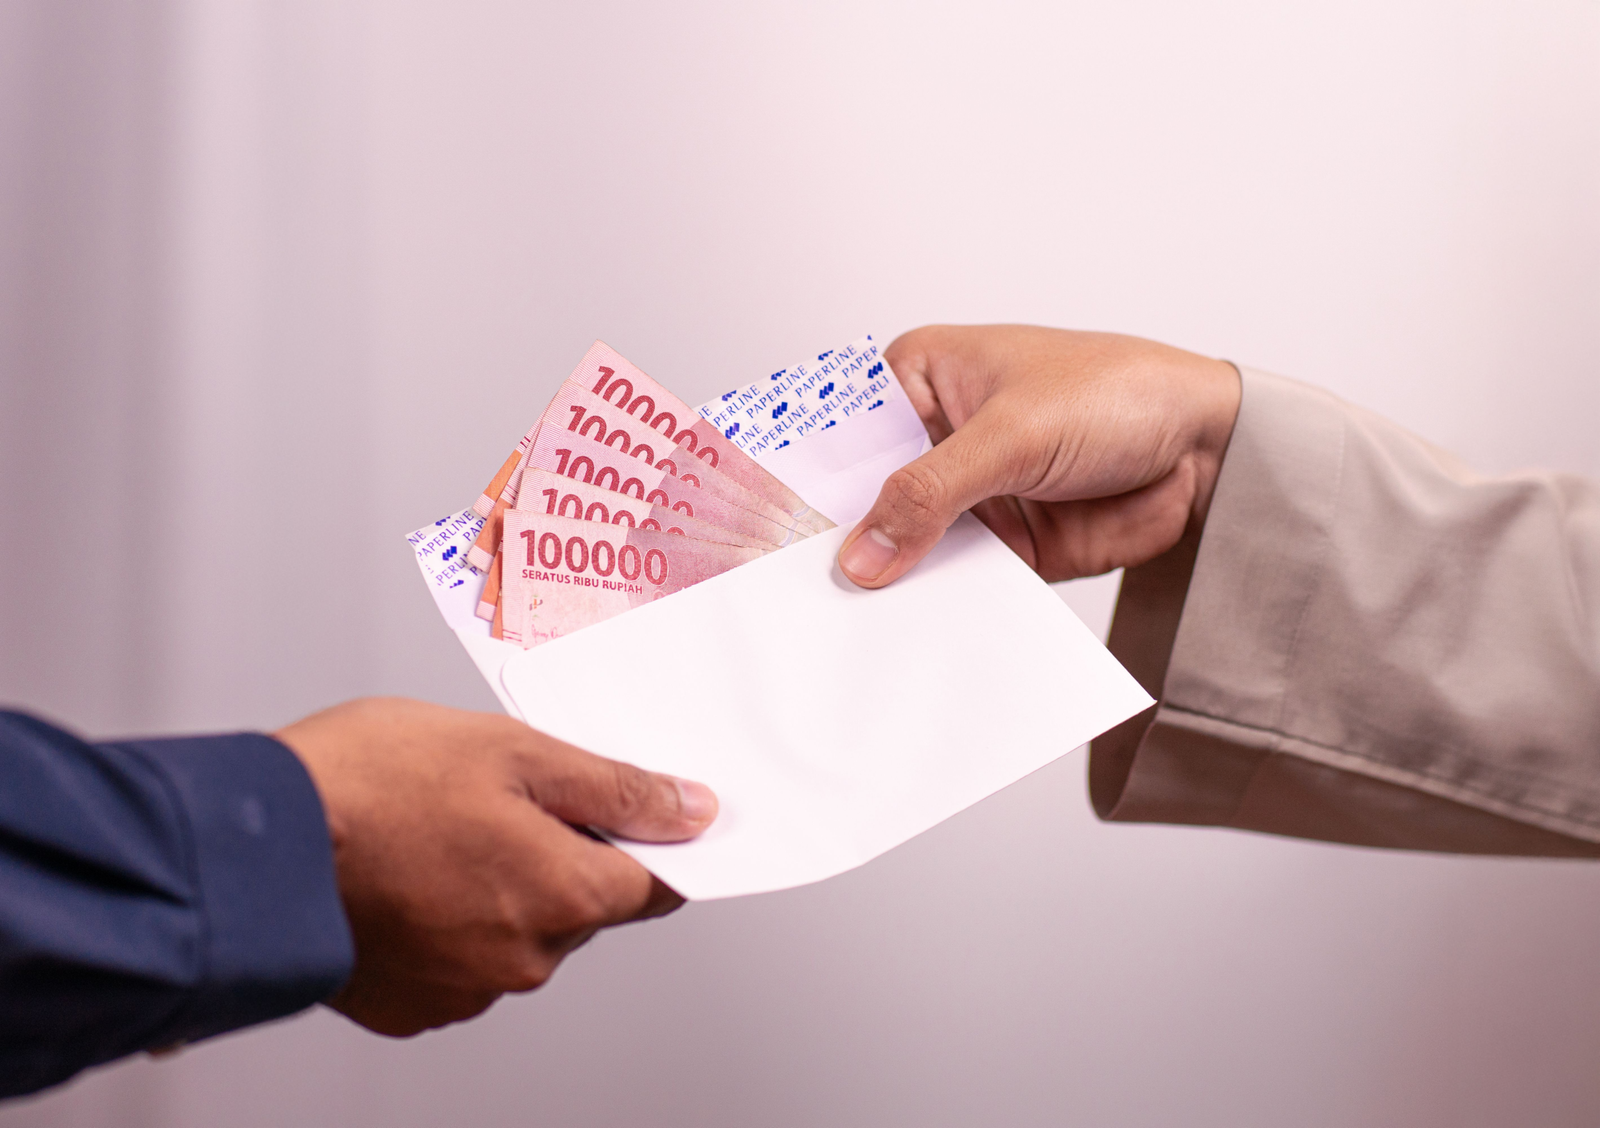
هل تعمل طوال الشهر، وتتلقى راتبك، ثم تكتشف قبل نهاية الشهر أن معظم أموالك قد اختفت؟ هل تشعر أن دخلك لا يكفي مهما حاولت تقليل المصروفات؟ وهل تتمنى أن تمتلك مدخرات تمنحك الأمان، وتساعدك على تأسيس مشروع، أو شراء منزل، أو الوصول إلى الاستقلال المالي؟
إذا كنت تمر بهذه التجربة، فأنت لست وحدك. كثير من الأشخاص يعملون بجد، لكنهم يجدون صعوبة في تحويل دخلهم الشهري إلى مدخرات أو أصول تساعدهم على تحسين مستقبلهم المالي.
والسبب ليس دائمًا انخفاض الراتب؛ فقد تكون المشكلة في غياب التخطيط، أو المصروفات المتكررة، أو الديون، أو عدم وجود هدف مالي واضح.
إدارة المال لا تعني أن تحرم نفسك من كل شيء، ولا أن تتوقف عن الاستمتاع بحياتك. بل تعني أن تعرف أين يذهب دخلك، وأن توازن بين احتياجاتك الحالية وأهدافك المستقبلية.
في هذا المقال من Ruh Talk – حديث الروح، ستتعلم كيف تدير راتبك الشهري بطريقة عملية، وتضع ميزانية تناسب ظروفك، وتبدأ في الادخار حتى لو كان المبلغ صغيرًا، وتفهم الخطوات الأساسية لبناء ثروة تدريجيًا.
أولًا: لماذا لا يكفي الحصول على راتب جيد لبناء الثروة؟
قد تعتقد أن زيادة الراتب ستحل جميع مشكلاتك المالية، لكن الحقيقة أن ارتفاع الدخل لا يؤدي بالضرورة إلى تحسن الوضع المالي إذا ارتفعت المصروفات بالسرعة نفسها.
لنفترض أن شخصًا يتقاضى 2,000 يورو شهريًا، وينفق المبلغ كاملًا. ثم يحصل على زيادة في راتبه ليصبح دخله 2,500 يورو، لكنه يرفع مصروفاته الشهرية إلى 2,500 يورو أيضًا.
في هذه الحالة، ارتفع دخله، لكن قدرته على الادخار لم تتحسن.
وفي المقابل، قد يتمكن شخص آخر بدخل أقل من تكوين مدخرات، لأنه يراقب مصروفاته، ويتجنب الديون غير الضرورية، ويخصص جزءًا من دخله لأهدافه المستقبلية.
لا يعني ذلك أن الدخل لا يهم؛ فالدخل المرتفع قد يوسع فرص الادخار والاستثمار. لكنه ليس العامل الوحيد.
يمكن تلخيص المعادلة الأساسية لإدارة المال كما يلي:
المال المتبقي = الدخل − المصروفات.
أما بناء الثروة، فيتطلب أكثر من مجرد الاحتفاظ بما يتبقى من الراتب. فهو يشمل أيضًا تطوير القدرة على الكسب، وإدارة الديون، وبناء الاحتياطي المالي، واتخاذ قرارات مدروسة بشأن الأصول والاستثمارات.
ثانيًا: احسب دخلك الحقيقي قبل وضع الميزانية
الخطوة الأولى لإدارة الراتب هي معرفة المبلغ الذي يمكنك استخدامه فعليًا كل شهر.
إذا كنت موظفًا، فاعتمد على صافي الراتب الذي يصل إلى حسابك بعد الضرائب والاستقطاعات، وليس على الراتب الإجمالي المكتوب في عقد العمل.
وإذا كان لديك دخل إضافي من مشروع أو عمل جانبي، فلا تعتبر جميع الإيرادات أموالًا متاحة للإنفاق؛ فقد تحتاج إلى خصم تكاليف النشاط والالتزامات الضريبية وغيرها من المصروفات.
اكتب مصادر دخلك الشهرية في قائمة واضحة.
على سبيل المثال:
| مصدر الدخل | المبلغ الشهري الافتراضي |
| الراتب الصافي | 2,000 يورو |
| دخل إضافي | 150 يورو |
| إجمالي الدخل | 2,150 يورو |
هذه الأرقام توضيحية فقط، ويمكنك استبدالها بأرقامك الحقيقية.
بعد ذلك، حدد ما إذا كان دخلك ثابتًا أم متغيرًا. وإذا كنت تعمل لحسابك الخاص أو تحصل على عمولات، فمن الأفضل أن تبني ميزانيتك الأساسية على دخل محافظ تستطيع الاعتماد عليه، بدلًا من افتراض أن أفضل شهر سيتكرر طوال العام.
الهدف من هذه الخطوة: معرفة المبلغ الحقيقي الذي يمكنك التخطيط على أساسه.
ثالثًا: تتبع مصروفاتك لمدة 30 يومًا
قد تعرف قيمة الإيجار وفاتورة الهاتف، لكنك قد لا تعرف بدقة كم تنفق على المشتريات الصغيرة أو الوجبات الجاهزة أو الاشتراكات أو عمليات الشراء العفوية.
لهذا السبب، لا تبدأ بتخفيض المصروفات عشوائيًا. ابدأ بمراقبتها.
لمدة 30 يومًا، سجل كل مصروف، مهما كان صغيرًا.
يمكنك استخدام دفتر بسيط أو جدول على الهاتف يتضمن:
| التاريخ | نوع المصروف | المبلغ |
| 1 نوفمبر | البقالة | 45 يورو |
| 2 نوفمبر | الوقود أو المواصلات | 30 يورو |
| 3 نوفمبر | القهوة | 4 يورو |
| 4 نوفمبر | فاتورة الهاتف | 15 يورو |
الأرقام في الجدول مجرد أمثلة، وليست متوسطات فعلية للإنفاق.
في نهاية الشهر، اجمع المصروفات وصنفها إلى مجموعات:
المصروفات الأساسية: الإيجار، الطعام، المرافق، النقل، العلاج، والالتزامات الضرورية.
المصروفات المتغيرة: الملابس، المطاعم، الترفيه، والمشتريات التي تختلف من شهر إلى آخر.
الالتزامات المالية: أقساط الديون، ومدفوعات القروض، والمبالغ المستحقة.
الادخار والأهداف: الأموال المخصصة للطوارئ أو شراء أصل أو تمويل مشروع مستقبلي.
عندما ترى الأرقام مجتمعة، ستكتشف غالبًا أين توجد فرص التحسين.
قد لا تحتاج إلى خفض جميع المصروفات؛ ربما يكفي تعديل بعض النفقات المتكررة أو الحد من المشتريات التي لا تضيف قيمة حقيقية إلى حياتك.
رابعًا: ضع ميزانية شهرية تناسب حياتك
بعد معرفة دخلك ومصروفاتك، حان الوقت لإنشاء ميزانية واقعية.
من الطرق المعروفة لتوزيع الدخل قاعدة 50/30/20، وهي تقترح تقسيم الدخل الصافي إلى:
- 50% للاحتياجات الأساسية.
- 30% للرغبات والمصروفات الاختيارية.
- 20% للادخار وسداد الديون وفق الخطة المناسبة.
هذه القاعدة نقطة انطلاق وليست قانونًا ماليًا ثابتًا. فقد يحتاج شخص يعيش في مدينة مرتفعة التكاليف إلى نسبة أكبر للسكن، بينما يستطيع شخص آخر تخصيص نسبة أعلى للادخار.
مثال: راتب شهري قدره 2,000 يورو
إذا طبقت القاعدة بصورة نظرية، فسيكون التوزيع كما يلي:
| الفئة | النسبة | المبلغ |
| الاحتياجات الأساسية | 50% | 1,000 يورو |
| الرغبات والمصروفات الاختيارية | 30% | 600 يورو |
| الادخار وسداد الديون | 20% | 400 يورو |
| الإجمالي | 100% | 2,000 يورو |
لكن ماذا لو كانت احتياجاتك الأساسية تبلغ 1,300 يورو؟
في هذه الحالة، لا ينبغي أن تتجاهل مصروفاتك الحقيقية من أجل الالتزام بالقاعدة. يمكنك تقليل المصروفات الاختيارية مؤقتًا، والادخار بمبلغ أصغر، والبحث عن طرق لزيادة الدخل إذا كانت ظروفك تسمح بذلك.
المهم أن تكون الميزانية قابلة للتطبيق، لا مثالية على الورق فقط.
كيف تنشئ ميزانية بنفسك؟
- اكتب صافي دخلك الشهري.
- اطرح المصروفات الأساسية التي يصعب تجنبها.
- حدد الالتزامات المالية والديون.
- خصص مبلغًا للادخار بحسب قدرتك.
- ضع حدًا واضحًا للمصروفات الاختيارية.
- راجع الميزانية في نهاية كل شهر.
إذا كانت مصروفاتك أعلى من دخلك، فلا يمكنك حل المشكلة بالادخار وحده. ستحتاج إلى دراسة إمكانية خفض بعض التكاليف، أو إعادة التفاوض على التزامات معينة، أو زيادة الدخل، أو طلب مساعدة متخصصة إذا كنت تواجه ديونًا يصعب سدادها.
خامسًا: ادخر أولًا بدلًا من انتظار ما يتبقى
من الأخطاء الشائعة أن ينفق الإنسان راتبه طوال الشهر، ثم يقول: سأدخر ما يتبقى في النهاية.
لكن ما يتبقى قد يكون قليلًا جدًا أو لا يتبقى شيء على الإطلاق.
لذلك، عندما يكون ذلك ممكنًا، خصص مبلغ الادخار فور وصول الراتب، بعد التأكد من قدرتك على تغطية الاحتياجات الأساسية والالتزامات الضرورية.
يمكنك مثلًا تحويل مبلغ ثابت إلى حساب ادخار منفصل.
إذا كان دخلك يسمح بادخار 100 يورو شهريًا، فابدأ بهذا المبلغ. وإذا كان وضعك المالي لا يسمح إلا بـ20 يورو، فلا تجعل صغر المبلغ سببًا للتوقف.
الأهم هو أن تبني عادة الادخار، ثم تراجعها وتزيدها عندما تتحسن ظروفك.
كم يمكنك ادخاره خلال سنة؟
لنفترض أنك تدخر 100 يورو شهريًا:
- بعد ثلاثة أشهر: 300 يورو.
- بعد ستة أشهر: 600 يورو.
- بعد اثني عشر شهرًا: 1,200 يورو.
هذه الحسابات تفترض أنك تودع المبلغ كل شهر دون سحبه، ولا تشمل أي فوائد أو عوائد استثمارية.
قد لا يجعلك هذا المبلغ ثريًا، لكنه يمنحك بداية مالية أفضل من عدم وجود مدخرات على الإطلاق.
وإذا استطعت رفع الادخار إلى 150 يورو شهريًا، فسيبلغ مجموع ما تدخره خلال سنة 1,800 يورو، وفق الافتراضات نفسها.
لا تحتقر المبلغ الصغير، لكن لا تتوقع منه وحده أن يحل جميع مشكلاتك المالية.
سادسًا: ابنِ صندوقًا للطوارئ قبل المخاطرة بأموالك
من أهم عناصر الاستقرار المالي امتلاك احتياطي تستطيع استخدامه عند وقوع أحداث غير متوقعة.
قد تفقد عملك، أو تتعطل سيارتك، أو تحتاج إلى علاج، أو تواجه مصروفًا ضروريًا لم يكن ضمن الميزانية.
إذا لم تكن لديك مدخرات، فقد تضطر إلى الاقتراض أو استخدام بطاقة ائتمان بتكاليف مرتفعة.
لهذا السبب، من المفيد أن تعمل على بناء صندوق للطوارئ.
ما حجم صندوق الطوارئ المناسب؟
يستخدم كثير من الخبراء قاعدة إرشادية تتمثل في الاحتفاظ بما يعادل ثلاثة إلى ستة أشهر من المصروفات الأساسية.
لكن المبلغ المناسب يعتمد على ظروفك، مثل استقرار عملك، وعدد الأشخاص الذين تعولهم، والتزاماتك، ومدى سهولة حصولك على دخل بديل.
لنفترض أن مصروفاتك الأساسية تبلغ 1,000 يورو شهريًا.
سيكون هدفك الإرشادي:
- ثلاثة أشهر: 3,000 يورو.
- ستة أشهر: 6,000 يورو.
ليس من الضروري أن تجمع هذا المبلغ دفعة واحدة. يمكنك بناء الاحتياطي على مراحل.
ابدأ بهدف صغير، مثل جمع 500 يورو، ثم ارفع الهدف إلى 1,000 يورو، وبعد ذلك واصل الادخار وفق ظروفك.
أين تحتفظ بصندوق الطوارئ؟
ينبغي أن تكون أموال الطوارئ متاحة عند الحاجة، وألا تكون معرضة لتقلبات كبيرة في القيمة.
قد يناسبك حساب مصرفي منفصل يسهل الوصول إليه، مع مراجعة الرسوم والشروط المطبقة.
ولا تخلط بين صندوق الطوارئ والأموال المخصصة للاستثمار طويل الأجل، لأنك قد تحتاج إلى استخدام الاحتياطي في وقت لا تكون فيه الأسواق مناسبة للبيع.
سابعًا: تعامل مع الديون قبل أن تتراكم
ليست جميع الديون متشابهة.
قد تكون هناك ديون مرتبطة بشراء منزل أو تمويل نشاط اقتصادي، بينما توجد ديون استهلاكية مرتفعة التكلفة تنشأ بسبب شراء أشياء لا تستطيع تحمل تكلفتها.
المشكلة تظهر عندما تتراكم الفوائد والرسوم، ويصبح جزء متزايد من راتبك مخصصًا للسداد بدلًا من تلبية احتياجاتك أو بناء مدخراتك.
إذا كانت لديك ديون، اكتب لكل دين:
- المبلغ المتبقي.
- معدل الفائدة.
- قيمة الدفعة الشهرية.
- موعد الاستحقاق.
- أي رسوم أو شروط للسداد المبكر.
بعد ذلك، ضع خطة للسداد.
طريقتان شائعتان لسداد الديون
طريقة الفائدة الأعلى: تسدد الحد الأدنى المطلوب للديون الأخرى، وتوجه المبلغ الإضافي إلى الدين ذي الفائدة الأعلى. غالبًا ما تقلل هذه الطريقة إجمالي الفوائد المدفوعة، مع مراعاة الرسوم والشروط.
طريقة الدين الأصغر: تركز على سداد أصغر دين أولًا، ثم تنتقل إلى الدين التالي. قد تمنحك هذه الطريقة شعورًا بالتقدم، لكنها قد تكون أكثر تكلفة إذا تركت ديونًا مرتفعة الفائدة لفترة أطول.
اختر الطريقة التي تساعدك على الاستمرار، مع الانتباه إلى التكلفة الإجمالية.
ولا تتوقف عن دفع الأقساط المستحقة أو تتجاهل الالتزامات القانونية من أجل تطبيق خطة ادخار عامة.
إذا كانت الديون أكبر من قدرتك على السداد، فاطلب المشورة من جهة موثوقة ومؤهلة قبل اللجوء إلى قرض جديد لسداد القروض القديمة.
ثامنًا: قلل المصروفات دون أن تحرم نفسك من الحياة
إدارة المال ليست مسابقة لمعرفة من ينفق أقل. الهدف هو استخدام المال فيما يفيدك فعلًا.
قد يؤدي الحرمان الشديد إلى الشعور بالضغط، ثم إلى التخلي عن الميزانية بالكامل.
الأفضل أن تميز بين المصروفات الضرورية، والمصروفات التي تمنحك قيمة حقيقية، والمصروفات التي يمكنك تقليلها دون تأثير كبير في حياتك.
خمس طرق عملية لخفض المصروفات
1. راجع الاشتراكات المتكررة
تحقق من الخدمات التي تدفع مقابلها شهريًا، وألغِ ما لا تستخدمه أو لا تحتاج إليه.
2. خطط لمشتريات الطعام
يمكن أن يساعدك إعداد قائمة أسبوعية ومقارنة الأسعار على تقليل الهدر والمشتريات العفوية.
3. انتظر قبل الشراء غير الضروري
إذا رغبت في شراء شيء لا تحتاج إليه فورًا، امنح نفسك 24 إلى 48 ساعة قبل اتخاذ القرار. قد تكتشف أن رغبتك كانت مؤقتة.
4. قارن الأسعار قبل الالتزام
راجع تكلفة الهاتف والتأمين والخدمات المنزلية وغيرها من العقود عندما يحين موعد تجديدها، مع التأكد من جودة الخدمة والشروط.
5. حدد ميزانية للترفيه
لا تحتاج إلى إلغاء الترفيه تمامًا. حدد مبلغًا يناسب وضعك المالي، واستمتع به دون أن يتعارض مع التزاماتك الأساسية.
مثال على توفير مبلغ إضافي
لنفترض أنك وجدت إمكانية لتقليل المصروفات كما يلي:
| المصروف | التوفير الشهري الافتراضي |
| إلغاء اشتراك غير مستخدم | 10 يورو |
| تقليل المشتريات العفوية | 30 يورو |
| تخطيط أفضل لمشتريات الطعام | 25 يورو |
| مراجعة إحدى الخدمات المتكررة | 15 يورو |
| إجمالي التوفير المحتمل | 80 يورو |
إذا تحققت هذه الوفورات فعلًا، فسيكون لديك 960 يورو إضافية خلال سنة.
لكن هذه الأرقام مجرد مثال حسابي، وليست ضمانًا بأن كل شخص يستطيع توفير المبالغ نفسها. فقد تختلف فرص التوفير بحسب ظروفك وتكاليف المعيشة.
تاسعًا: لا تعتمد على خفض المصروفات وحده؛ اعمل على زيادة دخلك
هناك حد لما تستطيع توفيره من المصروفات، لأن جزءًا كبيرًا منها قد يكون ضروريًا.
إذا كان دخلك لا يغطي احتياجاتك الأساسية، أو إذا كنت تريد تسريع بناء مدخراتك، فقد تحتاج إلى البحث عن طريقة لزيادة دخلك.
يمكن أن تشمل الخيارات:
- تعلم مهارة مطلوبة في سوق العمل.
- البحث عن وظيفة أفضل من حيث الراتب أو ظروف العمل.
- التفاوض على الراتب عندما تكون لديك أسباب مهنية واضحة.
- تقديم خدمات مستقلة في مجال تتقنه.
- تطوير نشاط تجاري صغير بعد دراسة الطلب والتكاليف.
- بيع منتجات تمتلكها أو تستطيع توفيرها بطريقة قانونية ومربحة.
- تحسين مهارات البيع والتفاوض والتواصل مع العملاء.
لكن لا تفترض أن أي مشروع جانبي سيحقق دخلًا سريعًا. فقد يحتاج المشروع إلى رأس مال ووقت وتجارب، وقد يتعرض للخسارة.
قبل أن تبدأ، اسأل نفسك:
- ما المشكلة التي سأحلها للعميل؟
- من الذي سيشتري المنتج أو الخدمة؟
- كم سأدفع قبل تحقيق أول عملية بيع؟
- ما تكاليف التشغيل والتوصيل والضرائب؟
- كم يبقى لي بعد خصم جميع التكاليف؟
- هل أستطيع اختبار الفكرة بتكلفة محدودة؟
ابدأ باختبار صغير إذا أمكن، ولا تستخدم أموال الطوارئ أو الأموال المخصصة لالتزامات أساسية في تجربة تجارية عالية المخاطر.
زيادة الدخل تكون أكثر فائدة عندما تقترن بخطة واضحة لإدارة المال الذي تكسبه.
عاشرًا: افهم الفرق بين الادخار والاستثمار
الادخار والاستثمار ليسا الشيء نفسه، ولكل منهما وظيفة مختلفة في خطتك المالية.
ما هو الادخار؟
الادخار هو الاحتفاظ بجزء من دخلك لاستخدامه في المستقبل.
يمكن أن يكون مناسبًا للأهداف القريبة، والمصاريف المتوقعة، وصندوق الطوارئ.
وتكمن أهميته في توفير السيولة وتقليل الحاجة إلى الاقتراض عند مواجهة مصروف غير متوقع.
ما هو الاستثمار؟
الاستثمار هو تخصيص المال لأصول يُتوقع أن تحقق عائدًا أو ترتفع قيمتها بمرور الوقت، مع احتمال انخفاض قيمتها أو خسارة جزء من رأس المال.
قد يشمل الاستثمار، بحسب ظروف الشخص ومعرفته، أدوات مالية متنوعة أو نشاطًا تجاريًا أو أصولًا أخرى.
لكن الاستثمار لا يضمن الربح، كما أن العائد المتوقع لا يعني أن المال سيظل متاحًا بالقيمة نفسها عند الحاجة إليه.
متى تفكر في الاستثمار؟
قبل اتخاذ القرار، اسأل نفسك:
- هل أملك احتياطيًا مناسبًا للطوارئ؟
- هل أستطيع تغطية مصروفاتي الأساسية؟
- هل لدي ديون مرتفعة التكلفة تحتاج إلى معالجة؟
- متى سأحتاج إلى هذا المال؟
- هل أفهم طبيعة الاستثمار ومخاطره ورسومه؟
- هل أستطيع تحمل انخفاض قيمة الاستثمار دون التأثير في احتياجاتي الضرورية؟
إذا كنت تحتاج إلى المال قريبًا، فقد لا يكون من المناسب تعريضه لاستثمارات تتقلب قيمتها بشدة.
أما الأهداف طويلة الأجل، فقد تسمح بدراسة خيارات مختلفة وفق مستوى المخاطر الذي تستطيع تحمله.
إذا كنت مقيمًا في إيطاليا، فتحقق من الشروط والضرائب والرسوم المطبقة على المنتجات المالية التي تفكر فيها، واستعن بمستشار مؤهل عند الحاجة.
ولا تستثمر في منتج لا تفهمه، ولا تتخذ قرارًا ماليًا بناءً على وعد بعائد مضمون أو ضغط يدفعك إلى التصرف بسرعة.
الحادي عشر: ما المقصود ببناء الثروة؟
بناء الثروة لا يعني بالضرورة امتلاك منزل فاخر أو سيارة باهظة الثمن أو راتب مرتفع.
من الناحية المالية، يمكن فهم الثروة الصافية باعتبارها قيمة ما تملكه من أصول مطروحًا منها ما عليك من التزامات وديون.
الثروة الصافية = قيمة الأصول − قيمة الالتزامات.
لنفترض أن شخصًا يمتلك:
- مدخرات بقيمة 5,000 يورو.
- أصولًا أخرى تبلغ قيمتها الصافية 10,000 يورو.
وعليه ديون متبقية بقيمة 7,000 يورو.
تكون ثروته الصافية، وفق هذه الأرقام الافتراضية، 8,000 يورو.
هذا المثال يوضح لماذا لا يكفي النظر إلى الدخل أو قيمة الممتلكات وحدهما. فقد يمتلك شخص أصولًا مرتفعة القيمة، لكنه يتحمل ديونًا كبيرة أيضًا.
كيف تبدأ في بناء ثروتك؟
يمكنك التفكير في خمس مراحل مترابطة:
المرحلة الأولى: ضبط التدفق النقدي
اعرف دخلك ومصروفاتك، وتأكد من أن لديك خطة للتعامل مع الفارق بينهما.
المرحلة الثانية: تكوين احتياطي مالي
ابدأ ببناء صندوق للطوارئ يناسب ظروفك.
المرحلة الثالثة: معالجة الديون المكلفة
ضع خطة واضحة لسداد الديون، مع مراعاة معدلات الفائدة والشروط.
المرحلة الرابعة: تطوير قدرتك على الكسب
استثمر في مهاراتك المهنية والتجارية، وابحث عن فرص واقعية لزيادة دخلك.
المرحلة الخامسة: بناء الأصول تدريجيًا
بعد تنظيم وضعك المالي، ادرس الخيارات المناسبة لأهدافك وقدرتك على تحمل المخاطر.
هذه المراحل ليست ترتيبًا جامدًا يناسب الجميع؛ فقد تحتاج بعض الحالات إلى إعطاء أولوية فورية للديون أو للاحتياجات الأساسية. لكن الفكرة الرئيسية هي بناء أساس مالي مستقر قبل المخاطرة بمبالغ لا تستطيع تحمل خسارتها.
الثاني عشر: خطة مالية عملية لمدة 90 يومًا
إذا كنت تريد الانتقال من القراءة إلى التنفيذ، فإليك خطة أولية تمتد لثلاثة أشهر.
الشهر الأول: افهم وضعك المالي
في هذا الشهر، ركز على جمع المعلومات بدلًا من محاولة تغيير كل شيء دفعة واحدة.
- سجل صافي دخلك.
- راقب مصروفاتك اليومية.
- حدد الديون والالتزامات الشهرية.
- راجع الاشتراكات والمصروفات المتكررة.
- أنشئ ميزانية أولية.
- حدد هدفًا ماليًا واقعيًا للأشهر الثلاثة القادمة.
في نهاية الشهر، ينبغي أن تكون لديك صورة أوضح عن وضعك المالي.
الشهر الثاني: ابدأ الادخار وراجع المصروفات
- خصص مبلغًا للادخار بحسب قدرتك.
- افصل مدخراتك عن حساب الإنفاق اليومي إذا كان ذلك مناسبًا.
- قلل المصروفات التي لا تضيف قيمة حقيقية.
- راجع طريقة دفع الفواتير والالتزامات.
- ابدأ في تنفيذ خطة سداد الديون إن كانت لديك ديون مكلفة.
- تجنب إضافة التزامات شهرية جديدة دون دراسة.
إذا كان دخلك لا يسمح بالادخار حاليًا، فلا تتظاهر بأن المشكلة حُلّت. ركز على معرفة السبب، وابحث عن خيارات واقعية لخفض التكاليف أو زيادة الدخل.
الشهر الثالث: طوّر خطتك للمستقبل
- راجع مقدار ما ادخرته فعلًا.
- قارن الإنفاق الفعلي بالميزانية.
- حدد ما نجح وما لم ينجح.
- اختر مهارة أو فرصة عملية يمكن أن تساعدك على زيادة الدخل.
- ضع هدفًا جديدًا لصندوق الطوارئ.
- ادرس خياراتك المالية طويلة الأجل دون استعجال.
في نهاية الأيام التسعين، لن تكون قد ضمنت بناء ثروة، لكنك ستكون قد أنجزت خطوة مهمة: الانتقال من الإنفاق غير المخطط إلى إدارة مالية أكثر وعيًا.
الثالث عشر: أخطاء مالية قد تؤخر بناء ثروتك
حتى مع وجود دخل جيد، قد تؤدي بعض العادات إلى إضعاف وضعك المالي.
1. رفع المصروفات كلما ارتفع الراتب
إذا استخدمت كل زيادة في الدخل لشراء أشياء إضافية، فقد لا تتحسن قدرتك على الادخار.
عندما يرتفع دخلك، فكر في تخصيص جزء من الزيادة للأهداف المالية قبل رفع مستوى الإنفاق.
2. مقارنة نفسك بالآخرين
قد يدفعك تقليد نمط حياة الآخرين إلى شراء أشياء لا تحتاج إليها أو لا تستطيع تحمل تكلفتها.
لا تعرف بالضرورة كيف يمول الآخرون مشترياتهم، أو حجم ديونهم، أو التزاماتهم.
اجعل أهدافك المالية مرتبطة بظروفك وقيمك، لا بالمظاهر.
3. الاعتقاد بأن الثراء السريع هو الطريق الأفضل
الوعود بتحقيق أرباح كبيرة خلال وقت قصير قد تخفي مخاطر مرتفعة أو عمليات احتيال.
تحقق من الجهات التي تتعامل معها، وافهم المنتج قبل دفع المال، واحذر من الضغط النفسي والوعود غير الواقعية.
4. استخدام صندوق الطوارئ في المشتريات العادية
إذا استخدمت مدخرات الطوارئ لشراء أشياء غير ضرورية، فقد تضطر إلى الاقتراض عندما تواجه مشكلة حقيقية.
احتفظ بهذا المال لهدفه المحدد، وراجع ميزانية الترفيه والمشتريات بدلًا من السحب منه.
5. تجاهل الرسوم والضرائب
قد تبدو بعض الخدمات أو الاستثمارات مربحة قبل احتساب الرسوم والضرائب، لكن النتيجة الفعلية قد تكون مختلفة.
اقرأ الشروط، واحسب التكاليف، واطلب المشورة المؤهلة عندما لا تفهم الآثار المالية أو الضريبية.
6. الادخار دون هدف واضح
قد يكون الادخار أسهل عندما تعرف لماذا تجمع المال.
حدد أهدافًا مثل تكوين احتياطي مالي، أو سداد دين، أو تمويل تدريب مهني، أو توفير رأس مال أولي لمشروع مدروس.
وجود هدف واضح يساعدك على تقييم تقدمك واتخاذ قرارات أفضل.
أسئلة شائعة حول إدارة الراتب وبناء الثروة
كيف أدير راتبي إذا كان محدودًا؟
ابدأ بتحديد الاحتياجات الأساسية والالتزامات، ثم راقب المصروفات لمعرفة ما يمكن تقليله دون الإضرار باحتياجاتك الضرورية. إذا لم يتبقَّ مبلغ للادخار، فابحث عن أسباب العجز، وادرس خيارات خفض التكاليف أو زيادة الدخل بحسب ظروفك.
كم يجب أن أدخر من راتبي كل شهر؟
لا توجد نسبة واحدة تناسب الجميع. يمكن استخدام نسبة 20% كهدف إرشادي عندما يسمح الدخل بذلك، لكن من الأفضل البدء بمبلغ واقعي تستطيع الاستمرار فيه. وقد تحتاج إلى تعديل النسبة وفق تكاليف المعيشة والديون والالتزامات العائلية.
هل أستطيع بناء الثروة دون راتب مرتفع؟
يمكنك البدء ببناء أساس مالي حتى مع دخل محدود، من خلال ضبط المصروفات وتجنب الديون المكلفة وتطوير مهاراتك. لكن هناك حدودًا لما يمكن تحقيقه من خفض النفقات وحده، وقد تحتاج إلى زيادة الدخل أو تحسين فرصك المهنية على المدى الطويل.
هل يجب أن أسدد الديون أم أدخر أولًا؟
يعتمد القرار على نوع الدين وتكلفته واستقرار وضعك المالي. من المهم تجنب التأخر في الالتزامات الضرورية، وقد يكون من المناسب الاحتفاظ باحتياطي أولي للطوارئ بالتزامن مع خطة سداد الديون مرتفعة الفائدة. إذا كانت لديك ديون معقدة أو متعثرة، فاطلب مشورة مالية مناسبة لحالتك.
هل أبدأ الاستثمار قبل تكوين صندوق الطوارئ؟
غالبًا ما يكون من الأفضل بناء احتياطي مناسب أولًا، لأن أموال الطوارئ ينبغي أن تكون متاحة عند الحاجة. ومع ذلك، يعتمد القرار على ظروفك وديونك والتزاماتك. لا تعرض الأموال اللازمة للاحتياجات الأساسية القريبة لمخاطر استثمارية لا تستطيع تحملها.
كيف أبني ثروتي إذا كنت أعيش في إيطاليا؟
ابدأ بفهم صافي دخلك وتكاليف المعيشة والالتزامات المحلية، ثم ضع ميزانية واحتياطيًا ماليًا وخطة للديون. وعندما تدرس الاستثمار أو تأسيس مشروع، تحقق من القواعد والضرائب والتراخيص المطبقة في إيطاليا، واستعن بمتخصص مؤهل عند الحاجة.
كم من الوقت يستغرق بناء الثروة؟
لا توجد مدة ثابتة. يعتمد الأمر على الدخل والمصروفات والديون والعوائد المحتملة والمخاطر والظروف الشخصية. من الأفضل التركيز على تحسين وضعك المالي خطوة بخطوة بدلًا من الاعتماد على موعد محدد للثراء.
الخاتمة: اجعل راتبك يخدم مستقبلك، لا احتياجات اليوم فقط
بناء الثروة لا يبدأ بالضرورة من امتلاك مبلغ كبير، بل يبدأ بفهم علاقتك بالمال.
عندما تعرف أين يذهب راتبك، وتحدد أولوياتك، وتدخر ما تستطيع، وتتعامل مع الديون بحكمة، وتعمل على تطوير قدرتك على الكسب، فإنك تضع أساسًا أفضل لمستقبلك المالي.
لكن تذكر أن الادخار وحده ليس حلًا لكل شيء، وأن خفض المصروفات له حدود، وأن الاستثمار يحمل مخاطر، وأن تأسيس مشروع يحتاج إلى دراسة وتخطيط.
لا تقارن بدايتك بنهاية رحلة شخص آخر. ابدأ من وضعك الحالي، وحدد هدفًا واقعيًا، وراجع تقدمك كل شهر.
قد تكون خطوتك الأولى اليوم بسيطة: تسجيل المصروفات، أو إلغاء اشتراك لا تحتاج إليه، أو ادخار مبلغ صغير، أو وضع خطة للتخلص من دين مكلف.
لكن الخطوة الصغيرة التي تنفذها فعلًا أكثر قيمة من خطة كبيرة تؤجلها باستمرار.